Domain rbpi.de kaufen?
Wir ziehen mit dem Projekt
rbpi.de um.
Sind Sie am Kauf der Domain
rbpi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rbpi.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Kofler, Michael: Raspberry PiRaspberry Pi , Das große Handbuch. Über 1.000 Seiten in Farbe. Mit Einstieg in Linux, Python und Elektrotechnik. Aktuell zum Raspberry Pi 5, Pi-OS 'Bookworm' und den GPIO-Bibliotheken , Sport-Gewindefahrwerk > Sportfederung , Auflage: 8. Auflage, Erscheinungsjahr: 20240503, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Kofler, Michael~Kühnast, Charly~Scherbeck, Christoph, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1045, Themenüberschrift: COMPUTERS / Hardware / Mainframes & Minicomputers, Keyword: Bastel-Projekte; Bücher Kompendium Grundlagen Tipps Tutorial Wissen Anleitung Training; Elektronik Elektro-Technik; GPIO, Fachschema: Computer / PC-Hardware / Aufrüsten, Reparieren, Selbstbau~EDV / Theorie / Allgemeines~Raspberry Pi (Einplatinencomputer)~Computer / PC-Hardware, Fachkategorie: Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Hardware, Fachkategorie: Mainframes und Minicomputer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 182, Höhe: 64, Gewicht: 2074, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
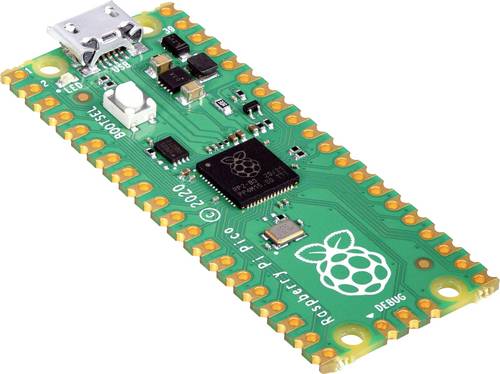
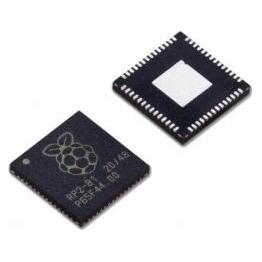
Raspberry Pi Pico Mikrocontroller RP-PICODer Raspberry Pi Pico ist ein kleines, schnelles und vielseitiges Board, das mit dem von der Raspberry Pi Foundation entwickelten RP2040 Microcontroller-Chip, ausgestattet wurde. RP2040 Microcontroller-Chip on Board Der RP2040 verfügt über einen 133 MHz getakteten Dual-Core Arm Cortex-M0+ Prozessor mit mit integrietem 2 MB QSPI Flash-Speicher für Code- und Datenspeicherung. Eine breite Palette an flexiblen I/O-Optionen umfasst I2C, SPI und - einzigartig - Programmable I/O (PIO). Diese unterstützen endlose mögliche Anwendungen. Einfache Programmierung Um Ihren Pico zu programmieren, schließen Sie diesen einfach via USB an Ihrem PC/Notebook an und überspielen an diesen eine zuvor heruntergeladene UF2-Datei. Die Programmierung erfolgt über MicroPython oder C/C++. Für Beginner und für Experten Von der Steuerung von Geräten bis hin zur Bedienung eines Lichtdisplays - mit dem Raspberry Pi Pico haben Sie die Technologie in der Hand, die unzählige alltägliche Vorgänge unterstützt. Durch die Programmierung in C und MicroPython ist der Pico an eine Vielzahl von Anwendungen und Fähigkeiten anpassbar, und der Einstieg ist so einfach wie das Drag & Drop einer Datei. Erfahrene Anwender können die Vorteile der umfangreichen Anschlüsse des Raspberry Pi Pico nutzen, darunter SPI, I2C und acht programmierbare I/O (PIO) zur Unterstützung eigener Peripherie.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
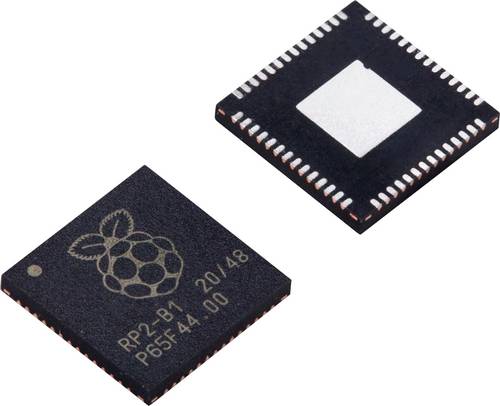
Raspberry Pi Mikrocontroller RP2040Im Januar 2021 hat die Raspberry Pi Foundation ihr erstes Mikrocontrollerboard vorgestellt, den Raspberry Pi Pico. Einen ganz neuen Weg beschritt die Foundation auch mit dem integrierten Mikrocontrollerchip RP2040: der Chip RP2040 ist die erste Eigenentwicklung der Foundation. Bis dato nutzten alle Raspberry Pis einen System-on-Chip (SoC) von Broadcom. RP2040 Microcontroller-Chip on Board Der RP2040 verfügt über einen 133 MHz getakteten Dual-Core Arm Cortex-M0+ Prozessor mit mit integrietem 2 MB QSPI Flash-Speicher für Code- und Datenspeicherung. Eine breite Palette an flexiblen I/O-Optionen umfasst I2C, SPI und - einzigartig - Programmable I/O (PIO). Diese unterstützen endlose mögliche Anwendungen.9,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Linux mit Raspberry Pi - 2. AuflageDer Raspberry Pi ist ein vollwertiger Computer in der Größe einer Spielkarte. Raspbian Wheezy, ein speziell angepasstes Linux mit grafischer Benutzeroberfläche, macht ihn zum stromsparenden, lautlosen PC-Ersatz, der die unterschiedlichsten Anwendungen beherrscht, von der Textverarbeitung bis hin zu CAD. Aber das ist noch nicht alles - die frei programmierbare GPIO Schnittstelle erfreut des Hardwarebastlers Herz und macht den Raspberry Pi zum idealen Hardwaresteuerungsmodul. Welche Linux-Befehle Sie benötigen, um das Letzte aus dem Raspberry Pi herauszuholen, zeigt Ihnen dieses Buch. Linux ist gar nicht schwer Für Linux-Einsteiger werden die notwendigen Grundlagen mit praktischen Beispielen zum Nachmachen erläutert. Sie können Ihren Desktop-PC dann getrost abschalten und nur noch auf dem Raspberry Pi arbeiten, denn der Minicomputer beherrscht auch Office-Programme. Der Sp...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kofler, Michael: Raspberry PiRaspberry Pi , Das große Handbuch. Über 1.000 Seiten in Farbe. Mit Einstieg in Linux, Python und Elektrotechnik. Aktuell zum Raspberry Pi 5, Pi-OS 'Bookworm' und den GPIO-Bibliotheken , Sport-Gewindefahrwerk > Sportfederung , Auflage: 8. Auflage, Erscheinungsjahr: 20240503, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Kofler, Michael~Kühnast, Charly~Scherbeck, Christoph, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1045, Themenüberschrift: COMPUTERS / Hardware / Mainframes & Minicomputers, Keyword: Bastel-Projekte; Bücher Kompendium Grundlagen Tipps Tutorial Wissen Anleitung Training; Elektronik Elektro-Technik; GPIO, Fachschema: Computer / PC-Hardware / Aufrüsten, Reparieren, Selbstbau~EDV / Theorie / Allgemeines~Raspberry Pi (Einplatinencomputer)~Computer / PC-Hardware, Fachkategorie: Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Hardware, Fachkategorie: Mainframes und Minicomputer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 182, Höhe: 64, Gewicht: 2074, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Raspberry Pi Pico Mikrocontroller RP-PICODer Raspberry Pi Pico ist ein kleines, schnelles und vielseitiges Board, das mit dem von der Raspberry Pi Foundation entwickelten RP2040 Microcontroller-Chip, ausgestattet wurde. RP2040 Microcontroller-Chip on Board Der RP2040 verfügt über einen 133 MHz getakteten Dual-Core Arm Cortex-M0+ Prozessor mit mit integrietem 2 MB QSPI Flash-Speicher für Code- und Datenspeicherung. Eine breite Palette an flexiblen I/O-Optionen umfasst I2C, SPI und - einzigartig - Programmable I/O (PIO). Diese unterstützen endlose mögliche Anwendungen. Einfache Programmierung Um Ihren Pico zu programmieren, schließen Sie diesen einfach via USB an Ihrem PC/Notebook an und überspielen an diesen eine zuvor heruntergeladene UF2-Datei. Die Programmierung erfolgt über MicroPython oder C/C++. Für Beginner und für Experten Von der Steuerung von Geräten bis hin zur Bedienung eines Lichtdisplays - mit dem Raspberry Pi Pico haben Sie die Technologie in der Hand, die unzählige alltägliche Vorgänge unterstützt. Durch die Programmierung in C und MicroPython ist der Pico an eine Vielzahl von Anwendungen und Fähigkeiten anpassbar, und der Einstieg ist so einfach wie das Drag & Drop einer Datei. Erfahrene Anwender können die Vorteile der umfangreichen Anschlüsse des Raspberry Pi Pico nutzen, darunter SPI, I2C und acht programmierbare I/O (PIO) zur Unterstützung eigener Peripherie.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
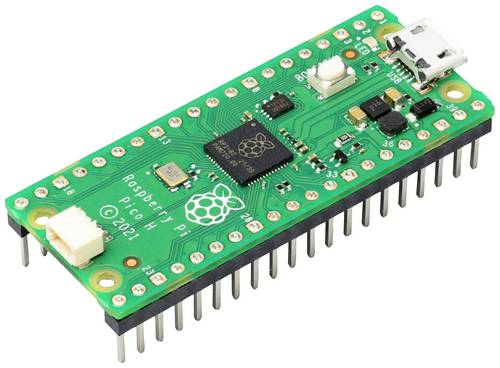
Raspberry Pi Pico WH Mikrocontroller Pico WHDer Raspberry Pi Pico WH ist ein kleines, schnelles und vielseitiges Board, das mit dem von der Raspberry Pi Foundation entwickelten RP2040 Microcontroller-Chip, ausgestattet wurde. Der Raspberry Pi Pico WH bietet neben den bekannten Spezifikationen des Raspberry Pi Pico 2,4GHz Wireless Single-Band Connections eine vorinstallierte 40-Pin I/O Pinleiste. Außerdem wird Bluetooth 5.2 unterstützt, wodurch der drahtlosen Datenübertragung nichts mehr im Weg steht. RP2040 Microcontroller-Chip on Board Der RP2040 verfügt über einen 133 MHz getakteten Dual-Core Arm Cortex-M0+ Prozessor mit mit integrietem 2 MB QSPI Flash-Speicher für Code- und Datenspeicherung. Eine breite Palette an flexiblen I/O-Optionen umfasst I2C, SPI und - einzigartig - Programmable I/O (PIO). Diese unterstützen endlose mögliche Anwendungen. Einfache Programmierung Um Ihren Pico zu programmieren, schließen Sie diesen einfach via USB an Ihrem PC/Notebook an und überspielen an diesen eine zuvor heruntergeladene UF2-Datei. Die Programmierung erfolgt über MicroPython oder C/C++ Für Beginner und für Experten Von der Steuerung von Geräten bis hin zur Bedienung eines Lichtdisplays - mit dem Raspberry Pi Pico haben Sie die Technologie in der Hand, die unzählige alltägliche Vorgänge unterstützt. Durch die Programmierung in C und MicroPython ist der Pico an eine Vielzahl von Anwendungen und Fähigkeiten anpassbar, und der Einstieg ist so einfach wie das Drag & Drop e8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
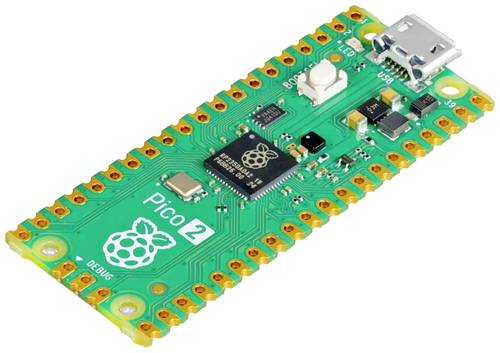
Raspberry Pi Pico 2 Mikrocontroller PICO 2Das Raspberry Pi Mikrocontroller-Board der nächsten Generation, gebaut mit RP2350. Genauso gut, aber besser Mit einer höheren Kerntaktrate, doppeltem Speicher, leistungsfähigeren Arm-Kernen, optionalen RISC-V-Kernen, neuen Sicherheitsfunktionen und verbesserten Schnittstellenfunktionen bietet der Raspberry Pi PICO 2 eine deutliche Leistungssteigerung, wobei die Kompatibilität mit früheren Mitgliedern der Raspberry Pi Pico-Serie erhalten bleibt. Programmierbar in C/C++ und Python und mit ausführlicher Dokumentation ist der Raspberry Pi PICO 2 das ideale Mikrocontroller-Board für Enthusiasten und professionelle Entwickler gleichermaßen. Der Chip aus dem neuen Block Der Raspberry Pi PICO 2 wird vom RP2350 angetrieben, dem neuen leistungsstarken und sicheren Mikrocontroller. Jeder Aspekt des Designs wurde verbessert, von den CPU-Kernen bis zu unserem einzigartigen PIO-Schnittstellen-Subsystem. Wir haben eine umfassende Sicherheitsarchitektur eingeführt, die auf Arm TrustZone für Cortex-M aufbaut. Und neue Low-Power-Zustände und Gehäuseoptionen erweitern die Bandbreite der adressierbaren Anwendungen. Schalten Sie ein Die einzigartige Dual-Core- und Dual-Architektur-Fähigkeit des RP2350 ermöglicht es den Anwendern, zwischen einem Paar Arm Cortex-M33-Cores nach Industriestandard und einem Paar Hazard3-Cores nach Open-Hardware-Standard zu wählen. Damit haben Entwickler die Möglichkeit, mit der RISC-V-Architektur in einer stabilen6,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.